
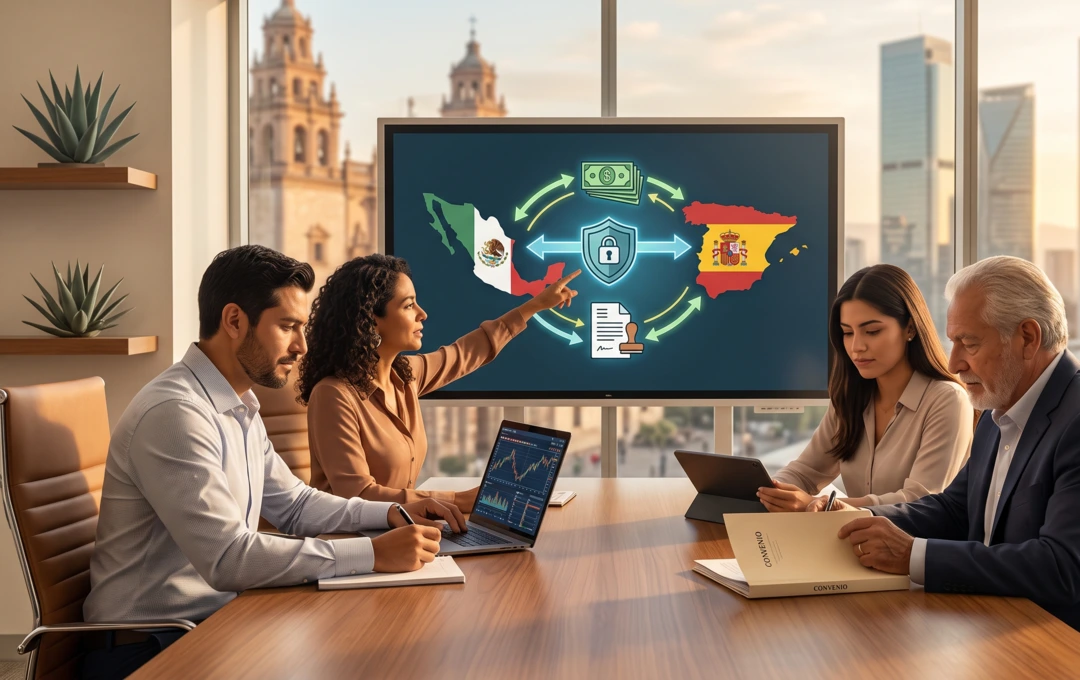
Si facturas, inviertes o cobras dividendos entre ambos países, el convenio de doble imposición México-España evita que Hacienda y el SAT graven la misma renta dos veces, siempre que tramites el certificado de residencia fiscal en España a tiempo.
Lo que debes saber:
- El convenio de doble imposición entre México y España, vigente desde 1994 y modificado en 2017, reparte la potestad tributaria sobre dividendos, intereses y rentas empresariales.
- Para aplicarlo necesitas el certificado de residencia fiscal en España y, en muchos casos, tu número de identificación fiscal en España vigente.
- Sin este certificado, tu empresa puede sufrir retenciones dobles y complicaciones al declarar bienes extranjeros ante la Agencia Tributaria.
Aviso legal: El contenido de este artículo tiene carácter meramente informativo. No debe interpretarse como una indicación de que Mi Negocio en España gestiona, tramita o presta el procedimiento descrito en este contenido. Para conocer en detalle los servicios de asesoría que ofrecemos, consulte nuestra página de servicios.
¿Qué es el convenio de doble imposición México-España y cómo funciona?
El convenio entre el Reino de España y los Estados Unidos Mexicanos para evitar la doble imposición se firmó en Madrid en julio de 1992 y se publicó en el BOE en octubre de 1994. Un protocolo posterior, firmado en 2015 y publicado en el BOE en julio de 2017, actualizó varios artículos sobre intereses, dividendos y cánones.
En nuestro equipo legal de Mi Negocio en España acompañamos con frecuencia a empresarios mexicanos que operan desde España, o a españoles con inversiones en México, y el problema se repite: ambas administraciones reclaman el impuesto sobre la misma renta.
El convenio resuelve esto asignando a cada Estado qué parte de la renta puede gravar y estableciendo mecanismos de deducción o exención en el otro país.
En términos prácticos, esto significa que si tu empresa española recibe dividendos de una filial mexicana, el impuesto ya retenido en México se puede acreditar contra el impuesto español correspondiente, evitando pagar dos veces por el mismo ingreso.
¿A quién aplica el convenio y quién queda fuera de su alcance?
El convenio de doble imposición México-España aplica a personas físicas y jurídicas que sean residentes fiscales de España, de México o de ambos países, según los criterios de desempate del propio texto. Por tanto, no basta con tener nacionalidad mexicana o española: lo que determina la aplicación del convenio es dónde tributas realmente.
Quedan fuera del convenio, entre otros supuestos:
- Personas que no logran acreditar residencia fiscal en ninguno de los dos Estados mediante certificado oficial.
- Rentas obtenidas a través de estructuras en terceros países sin vínculo directo entre México y España.
Como equipo, insistimos siempre en un punto: el convenio protege a quien puede demostrar su situación con papeles en regla, no a quien simplemente afirma residir en un país u otro.
Cómo funciona en la práctica: acreditación, exención y retención
El mecanismo depende del tipo de renta. Para dividendos e intereses, España y México suelen aplicar un tipo de retención reducido en la fuente, y el país de residencia del beneficiario otorga una deducción por el impuesto ya pagado fuera.
En cuanto a rentas empresariales sin establecimiento permanente, el Estado de la fuente normalmente no grava, y toda la tributación recae en el país de residencia.
Para activar estos beneficios, el pagador de la renta —por ejemplo, la empresa mexicana que distribuye dividendos— necesita el certificado de residencia fiscal en España del beneficiario antes de aplicar la retención reducida.
Sin ese documento, aplicará el tipo general, y recuperar la diferencia después implica un procedimiento adicional ante el SAT o la Agencia Tributaria.
| Tipo de renta | Retención sin convenio | Beneficio con convenio (orientativo) |
| Dividendos | Tipo general del país de origen | Tipo reducido según artículo específico del convenio |
| Intereses | Tipo general | Tipo reducido, sujeto a requisitos de residencia |
| Rentas empresariales sin establecimiento permanente | Posible retención en origen | Tributación solo en el país de residencia |
Ejemplo práctico:
Una sociedad española, socia minoritaria de una empresa mexicana, recibe dividendos anuales por un importe determinado. Sin el certificado de residencia fiscal en España tramitado a tiempo, el pagador mexicano aplica la retención general sobre esos dividendos.
Una vez aportado el certificado ante la contraparte, la retención se ajusta al tipo reducido que corresponde según el artículo del convenio dedicado a dividendos, y la diferencia ya retenida en exceso debe reclamarse mediante un procedimiento de devolución ante la autoridad fiscal mexicana, un trámite que suele demorar varios meses.
Este caso ilustra por qué recomendamos a nuestros clientes tramitar el certificado antes de que se genere la primera renta, no después de sufrir la retención completa.
Ventajas concretas para empresarios con flujos entre México y España
Para un empresario que mueve capital, honorarios o dividendos entre ambos países, el convenio de doble imposición aporta ventajas medibles:
- Reduce la retención efectiva sobre dividendos e intereses transnacionales, mejorando el flujo de caja disponible.
- Evita declarar y pagar dos veces el mismo impuesto sobre la renta, siempre que se acredite correctamente la residencia fiscal.
- Da seguridad jurídica frente a inspecciones, porque el criterio de reparto de la potestad tributaria está escrito en un tratado internacional, no sujeto a interpretación unilateral.
- Facilita la planificación de estructuras de inversión, especialmente para quienes constituyen sociedades holding con actividad en ambos territorios.
Estas ventajas dependen enteramente de la documentación. Un empresario que factura desde México sin haber tramitado su certificado de residencia fiscal en España puede terminar pagando la retención completa en origen, y luego enfrentarse a un proceso más largo de devolución ante el SAT.
Solicita aquí tu plan financiero migratorio en Mi Negocio en España →
Documentos clave: NIF, certificado de residencia fiscal y declaración de bienes en el extranjero
En nuestra experiencia asesorando a expatriados con operaciones transnacionales, tres documentos concentran la mayoría de las dudas:
- Número de identificación fiscal en España (NIF): Identifica a la persona o entidad ante la Agencia Tributaria y es requisito previo para casi cualquier trámite fiscal transnacional.
- Certificado de residencia fiscal en España: Se solicita mediante el Modelo 01 ante la Agencia Tributaria, tiene validez de un año y es el documento que activa los beneficios del convenio frente a la contraparte mexicana.
- Declaración de bienes en el extranjero: obligatoria en determinados umbrales patrimoniales, complementa la aplicación del convenio cuando existen activos financieros o inmobiliarios en México.
Un error frecuente entre nuestros clientes es asumir que el NIF sustituye al certificado de residencia fiscal en España; son documentos distintos y ambos suelen exigirse en paralelo por bancos y contrapartes mexicanas.
Además, quien no reside habitualmente en España pero obtiene rentas aquí debe considerar el Impuesto sobre la Renta de no Residentes (IRNR), un impuesto independiente cuya interacción con el convenio conviene revisar caso por caso antes de estructurar cualquier operación.
Por otro lado, conviene renovar el certificado de residencia fiscal español para cada operación clave, pues en México exigen que sea reciente. Además, revise siempre los umbrales anuales de la declaración de bienes en el extranjero: incumplirla genera sanciones al margen de los convenios aplicados.
Para profundizar en cómo declarar correctamente estas rentas, revisa nuestra guía completa de fiscalidad del expatriado en España →
Fallas comunes al aplicar el convenio de doble imposición
Detectamos con regularidad los mismos tropiezos entre empresarios que operan entre ambos países:
- Solicitar el certificado de residencia fiscal en España fuera de plazo, cuando la retención ya se aplicó al tipo general en México.
- Confundir residencia fiscal con nacionalidad o con permiso de residencia migratorio, que son conceptos jurídicos independientes.
- Omitir la declaración de bienes en el extranjero cuando corresponde, lo que puede generar sanciones adicionales sin relación directa con el convenio.
- Asumir que el convenio elimina cualquier obligación de declarar, cuando en realidad solo evita la doble tributación, no la obligación formal de informar.
Evitar estos errores exige planificación previa, idealmente antes de cerrar la operación que genera la renta, no después de recibir la primera retención.
¿Necesitas ayuda para aplicar el convenio a tu situación concreta?
Cada estructura empresarial entre México y España tiene particularidades: tipo de renta, volumen, existencia de establecimiento permanente o participación societaria directa. Por eso, antes de tomar decisiones sobre dividendos, intereses o inversión inmobiliaria, conviene revisar tu caso con detalle.
Agenda tu asesoría fiscal con nuestro equipo →
Para consultar el texto oficial vigente del convenio, puedes acceder directamente a la ficha publicada por la Agencia Tributaria sobre los convenios de doble imposición firmados por España →
Preguntas frecuentes sobre el convenio de doble imposición México-España
¿Cuánto tiempo tarda la Agencia Tributaria en emitir el certificado de residencia fiscal?
El plazo habitual ronda los diez días hábiles cuando se solicita por sede electrónica con certificado digital o Cl@ve, siempre que los datos censales estén actualizados.
¿El certificado de residencia fiscal caduca?
Sí, su validez general es de un año, por lo que debe renovarse cada ejercicio si la operación transnacional continúa activa.
¿Puedo aplicar el convenio si tengo doble residencia fiscal declarada?
No de forma automática; el propio convenio incluye reglas de desempate que determinan un único Estado de residencia a efectos del tratado.
¿El convenio cubre las plusvalías por venta de inmuebles?
En general, las rentas inmobiliarias tributan donde está situado el inmueble, con matices específicos según el artículo aplicable del convenio.
¿Qué pasa si no solicito el certificado y ya me retuvieron el impuesto completo?
Existe un procedimiento de devolución, pero suele ser más lento que aplicar la retención reducida desde el inicio con el certificado ya tramitado.
¿Qué hacer ahora si operas entre México y España?
El convenio de doble imposición México-España es una herramienta poderosa, pero solo funciona cuando la documentación —NIF, certificado de residencia fiscal y, si aplica, declaración de bienes en el extranjero— está en regla antes de que se generen las rentas.
Adelantarte a estos trámites evita retenciones innecesarias y procesos de devolución largos.
¿Ya identificaste qué documento te falta para aplicar el convenio en tu próxima operación entre México y España?
Nuestro equipo de especialistas está listo y activo para ayudarte en lo que necesites.